China ESS Export Pulse — Nov 2026 Grid-Connect Buyer Brief (Orders Up, Access Harder)
Date: 2026-11-06 · Topic: China ESS / battery storage export · grid-connect & compliance delivery
News hook (Oct–early Nov 2026): China’s energy-storage export story is no longer “can factories fill containers?” — it is can the buyer close grid-connect, local code compliance and aftersales after the boxes land. On 14 October 2026, GACC / SCIO (spokesperson Wang Jun) reported that in Q1–Q3 2026 China PV product exports rose +10.3%, wind turbines & parts +22.4%, and all accumulators / batteries (各类蓄电池) +34.8% to 200+ countries and regions, with lithium batteries among green products up +36.4%. Days later, coverage of the 2026 World ESS Congress (Xinhua, 17 October) quoted MIIT Equipment Industry Development Center’s Liu Xinyan: 2025 China ESS battery exports +67.9% across 60+ countries; H1 2026 overseas signed orders ~298 GWh (+83%), with Europe still the primary market (>1/3) and Middle East / India / Chile rising. Caixin Global (29 October) confirmed the 298 GWh / +83% print and noted 70+ Chinese suppliers now exporting to 60+ countries (CNESA). September Alliance data (~15 October release) still show ESS battery exports hot on a YoY basis even as MoM cooled. Fresh 3 November Observer / Sina coverage from the Australia International Energy Exhibition frames the commercial shift: from selling equipment to guaranteeing grid connection and local ecosystem. For overseas EPCs, IPPs, distributors and project owners buying China BESS / PV+storage, this brief is a buyer checklist — verified figures only. General B2B information; not a price quote, tariff determination, or legal opinion on FEOC / EU public-procurement eligibility.
Key figures (verified)
GACC / SCIO — Q1–Q3 2026 green power exports (press conference 14 Oct 2026)
| Metric | Scope note | |
|---|---|---|
| PV products export | +10.3% YoY | “制能” — generation equipment |
| Wind turbines & parts | +22.4% YoY | same |
| All accumulators / batteries (各类蓄电池) | +34.8% YoY | “储能” — sold to 200+ countries/regions |
| Lithium batteries (green products basket) | +36.4% YoY | cited alongside EV / wind in green-product colour |
Sources: GACC / SCIO transcript mirrors — szepz.com (from customs.gov.cn) published 15 Oct 2026; Tencent / 新黄河 14 Oct 2026. These are Customs value / category growth rates, not GWh shipment totals — keep the units separate from Alliance / CNESA GWh prints below.
CNESA / World ESS Congress colour — H1 2026 orders (Xinhua 17 Oct; Caixin 29 Oct)
| Metric | Note | |
|---|---|---|
| 2025 China ESS battery exports | +67.9% YoY | MIIT Equipment Industry Development Center (Liu Xinyan) via Xinhua; 60+ countries |
| H1 2026 overseas signed orders | ~298 GWh (+83%) | Xinhua + Caixin (CNESA); Europe still primary >1/3; ME / India / Chile rising |
| Supplier footprint | 70+ Chinese suppliers → 60+ countries/regions | Caixin Global, citing CNESA |
Sources: Xinhua 2026-10-17; Caixin Global 2026-10-29. Orders ≠ shipped GWh — treat 298 GWh as signed-order backlog colour for allocation talks, not as a Customs clearance total.
China Automotive Power Battery Industry Innovation Alliance — Sept 2026 (released ~15 Oct)
| Metric | Sept 2026 | YoY | MoM |
|---|---|---|---|
| Combined power + ESS battery exports | 44.0 GWh | +64.5% | +3.7% |
| ESS battery exports | 15.6 GWh | +71.4% | −11.9% |
| Power battery exports | 28.4 GWh | +60.9% | +14.9% |
| Jan–Sep cumulative battery exports | 302.9 GWh | +51.6% | — |
| of which ESS cumulative | 103.2 GWh | — | — |
Source: AutoNewGen 20 Oct 2026, citing Alliance figures released 15 October. These are battery cell/pack export GWh, not complete BESS container system exports and not vehicle exports.
Fresh narrative hook — Australia Energy Exhibition / market-access colour (Observer via Sina, 3 Nov 2026)
Use as planning colour, labelled to Observer/Sina (secondary to GACC / Alliance / Xinhua):
- Commercial shift: China ESS players at the Melbourne show emphasised grid-connect delivery + local ecosystem, not brochure SKUs alone.
- US ESS battery combined tariff cited ~48.4%; FEOC rules framed as ownership / cost-share tests that can affect tax-credit eligibility (informational — not TOVEX legal advice).
- EU Net-Zero Industry Act: public-procurement narrative that a single non-EU country’s parts share should not exceed ~65%; April public-finance PCS / inverter exclusion narrative for China-origin units in certain EU-funded channels.
- AEMO Q3 2026: instantaneous renewables + storage share in the NEM peaked at 80.4%; average renewables share ~44% — high penetration raises, rather than removes, the need for dispatchable storage and strict GPS / grid-code compliance.
- LBNL (US, end-2025): interconnection queue for storage ~749 GW; median application-to-COD >61 months.
- Domestic pressure colour (secondary): H1 domestic new ESS install power −19.6%; system bid floor ~0.4999 yuan/Wh — helps explain why suppliers chase overseas margin, not a GACC figure.
Source: finance.sina.com.cn / 观察者网 2026-11-03.
Why overseas buyers should care now
- Order boom vs access bottleneck. H1 signed overseas orders ~298 GWh (+83%) and Sept ESS battery exports 15.6 GWh (+71.4% YoY) show supply is still scaling — but Sept ESS exports also fell 11.9% MoM, and Observer’s Australia colour stresses that grid-connect queues and local codes, not factory capacity, are the binding constraint for many buyers.
- FOB equipment ≠ COD asset. A China FOB containerized BESS that lacks destination UN transport docs, grid-code / type-test evidence, PCS origin strategy for EU public projects, or a local commissioning partner can sit in a yard while interconnection clocks run (US median >61 months colour is a planning warning, not a promise for your project).
- Market-access rules are becoming the RFQ filter. US combined-tariff / FEOC colour and EU NZIA / PCS public-finance narratives mean buyers must ask origin + ownership + certification path in the same email as MWh and Incoterm — before deposit.
- Domestic margin pressure pushes suppliers outbound. H1 domestic new ESS install power −19.6% and bid floors near 0.4999 yuan/Wh (Observer/CNESA chain) explain aggressive overseas quoting — good for price discovery, risky if aftersales / warranty SPVs are thin.
- Light PV+storage pairing still matters. GACC PV products +10.3% in Q1–Q3 sits next to accumulator +34.8%: many RFQs are hybrid parks. Keep DC PV modules, PCS and BESS on separate compliance matrices even when one China OEM packages them.
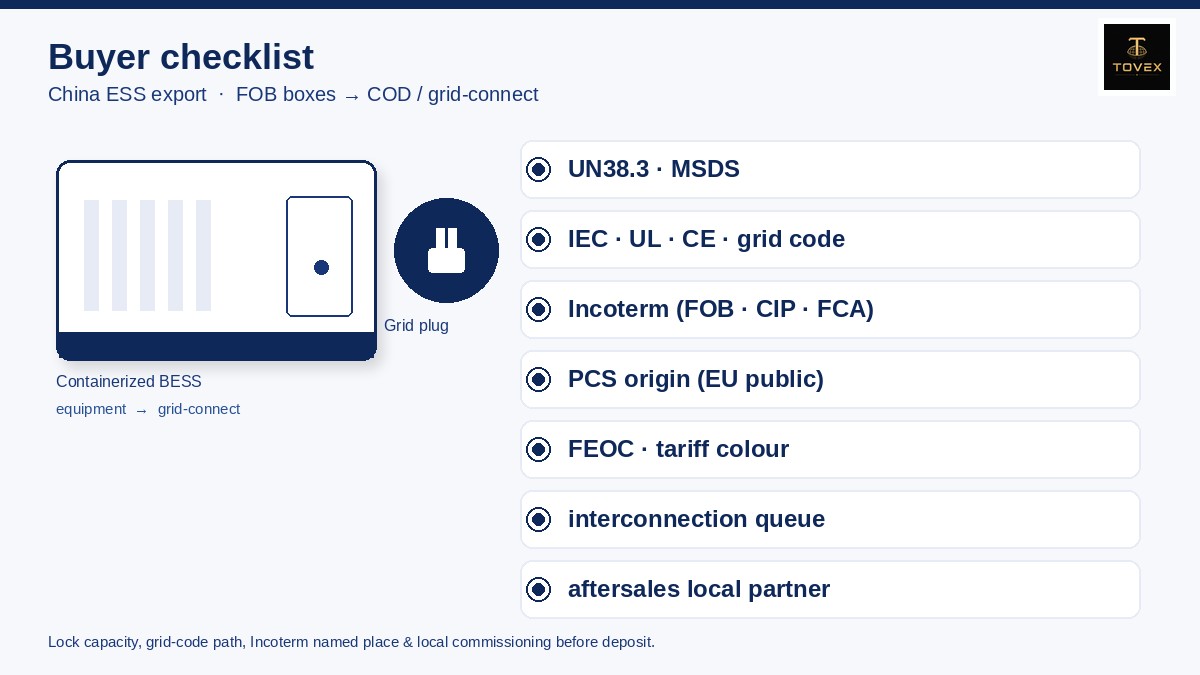
Buyer checklist — China ESS / PV+storage to grid-connect delivery
Use before confirming PO Incoterms or releasing deposit:
- Named system, not brochure SKU — C&I / utility / residential; energy (MWh) and power (MW); chemistry (e.g. LFP); container count; PCS brand/origin; EMS; design temperature / altitude; target grid code (e.g. AU GPS, EU EN / country grid code, US UL / IEEE / ISO-NE/CAISO pathway). Soft domestic bids do not equal free export slots for your voltage class.
- UN38.3 / MSDS / transport class — Cell/module UN38.3, SDS/MSDS, packing instruction, Class 9 labels, and whether the move is containerized ESS vs loose modules. Align commercial invoice HS with the actual dangerous-goods declaration.
- IEC / UL / CE / local grid codes — Type tests, CE / UL where claimed, country grid-code evidence, and witness-test plan. Ask which certificates are factory, which need destination lab retest, and lead time for each.
- Incoterms® 2020 for containerized ESS — Prefer FOB [named China load port] when you control ocean + insurance and already have a DG-capable forwarder; prefer CIP / FCA language when multimodal inland + main carriage + minimum insurance must sit with the seller; use CIF / CFR only if the sales contract is sea-only and the named discharge port matches your importer-of-record city. Always name edition + place.
- PCS / inverter origin for EU public or public-finance projects — Map NZIA-style ≤65% single non-EU country parts narrative and April PCS exclusion from certain EU public-finance channels (Observer colour) into your BOM before bid. Dual-source or Europe-assembled PCS may be a commercial requirement, not an option.
- US FEOC / tariff colour (informational only) — Combined ESS battery tariff cited ~48.4% and FEOC ownership / cost tests can affect project economics and tax-credit eligibility. Treat as calendar / structuring risk to discuss with counsel — not TOVEX legal advice or a determination that any specific supplier is / is not FEOC.
- Interconnection queue & COD buffer — Bake in application, study, upgrade and commissioning months. US storage queue ~749 GW / median >61 months (LBNL via Observer) is corridor colour: your Australia / ME / LatAm queue may differ, but do not equate factory ETD with COD.
- Aftersales / local partners — Warranty SPV, spare-parts bond, 24/7 remote desk, local electrical contractor for energization, and who owns GPS / grid-code non-compliance risk after COD. “System capability does not ship inside the container” is the Observer thesis — reflect it in the contract.
- PV+storage pairing note — If the RFQ includes modules: keep GACC PV +10.3% colour as supply-health, but run separate anti-dumping / origin / certification checks for modules vs BESS vs PCS.
- RFQ packet to TOVEX — destination market; system type (BESS / C&I / residential); capacity (MWh or kWh); grid code or cert target; Incoterm (FOB / CFR / CIF / FCA / CIP); cargo-ready month; preferred China load port; whether you need CIP document audit or FOB booking support.
Request an ESS export / grid-connect desk check
TOVEX supports overseas B2B buyers, EPCs and project owners with China ESS / PV+storage export corridor briefs, containerized BESS Incoterms alignment, and document / compliance checklists toward grid-connect delivery. Brand: TOVEX / tovexglobal.com only.
- Email: info@tovexglobal.com
- Telegram: https://t.me/tovexglobal
- WhatsApp: https://wa.me/8613073643845
- WeChat:
tovex_global
Please include: destination_market, system_type_bess_cni_residential, capacity_mwh_or_kwh, grid_code_or_cert_target, incoterm_fob_cfr_cif_fca_cip, cargo_ready_month, preferred_china_load_port.
Disclaimer: General B2B market briefing based on named GACC/SCIO, Xinhua/MIIT, CNESA/Caixin, Alliance and trade-press reports. Not a freight quote, not tariff or tax advice, not a legal opinion on FEOC / NZIA / public-procurement eligibility, and not a guarantee of factory allocation, interconnection approval, or COD dates. Always re-check primary releases and your sales / counsel / utility interconnection agreement before shipment.
Sources
- GACC / SCIO press conference, 14 October 2026 (Wang Jun) — Q1–Q3 PV products +10.3%; wind turbines & parts +22.4%; all accumulators/batteries +34.8% to 200+ countries/regions; lithium batteries +36.4% (green products): https://www.szepz.com/info/13/3863.html (mirror from customs.gov.cn, published 15 Oct); https://news.qq.com/rain/a/20261014A076BM00
- Xinhua, 17 October 2026 — World ESS Congress / MIIT Equipment Industry Development Center (Liu Xinyan): 2025 China ESS battery exports +67.9%, 60+ countries; H1 2026 overseas signed orders ~298 GWh (+83%); Europe >1/3; ME / India / Chile rising: https://www.news.cn/20261017/f426acfba3174424b1934dcb5ddeb92d/c.html
- Caixin Global, 29 October 2026 — confirms 298 GWh / +83%; 70+ Chinese suppliers exporting to 60+ countries (CNESA): https://www.caixinglobal.com/2026-10-29/mounting-headwinds-loom-over-chinese-energy-storage-export-boom-102498476.html
- China Automotive Power Battery Industry Innovation Alliance Sept 2026 figures (released ~15 Oct), via AutoNewGen 20 Oct 2026 — combined exports 44.0 GWh (+64.5% YoY, +3.7% MoM); ESS 15.6 GWh (+71.4% YoY, −11.9% MoM); power 28.4 GWh (+60.9%); Jan–Sep 302.9 GWh (+51.6%); ESS cumulative 103.2 GWh: https://www.autonewgen.com/news/chinas-battery-output-hits-237-8-gwh-as-exports-rise-64-5.html
- 观察者网 via Sina Finance, 3 November 2026 — Australia International Energy Exhibition; shift to grid-connect & local ecosystem; US ESS combined tariff ~48.4% / FEOC colour; EU NZIA ~65% / April PCS public-finance exclusion narrative; AEMO Q3 peak 80.4% / avg renewables ~44%; LBNL US storage queue ~749 GW, median >61 months; H1 domestic new ESS install power −19.6%; bid floor ~0.4999 yuan/Wh: https://finance.sina.com.cn/roll/2026-11-03/doc-inixncmx8701005.shtml
中国储能出口脉搏——2026年11月并网交付买家简报(订单高增、准入变难)
日期: 2026-11-06 · 主题: 中国储能/电池出口 · 并网与合规交付
新闻由头(2026年10月至11月初): 中国储能出口的叙事,已不再是“工厂能不能填满集装箱”——而是箱子到港后,买方能否完成并网、本地代码合规及售后交付。2026年10月14日,海关总署在国新办发布会(发言人王军)通报:前三季度中国光伏产品出口同比增长10.3%,风电整机及零件增长22.4%,各类蓄电池增长34.8%,销往200多个国家和地区;锂电池在绿色产品口径下增长36.4%。10月17日,新华社报道2026世界储能大会,工信部装备工业发展中心柳新岩援引数据:2025年中国储能电池出口增长67.9%,覆盖60多个国家;2026年上半年海外签约订单约298 GWh(+83%),欧洲仍占主导(超1/3),中东、印度、智利增速明显。10月29日财新Global确认该298 GWh/+83%数据,并指出已有70多家中国供应商向60多个国家/地区出货(来源:CNESA)。动力电池联盟9月数据(约10月15日发布)显示储能电池出口同比仍处高位,但环比出现回落。11月3日,观察者网/新浪援引澳大利亚国际能源展现场报道,指出行业正从“卖设备”转向“保并网+建本地生态”。对海外EPC、独立发电商、分销商及项目业主而言,本简报是一份以已核实数字为基础的买方核对框架。本文仅为通用B2B市场信息,不构成报价、关税认定或FEOC/欧盟公共采购合规法律意见。
关键数字(已核实)
海关总署/国新办——2026年前三季度绿色电力出口(10月14日发布会)
| 指标 | 数据 | 口径说明 |
|---|---|---|
| 光伏产品出口 | +10.3% 同比 | “制能”——发电设备 |
| 风电整机及零件 | +22.4% 同比 | 同上 |
| 各类蓄电池 | +34.8% 同比 | “储能”——销往200+ 国家/地区 |
| 锂电池(绿色产品篮子) | +36.4% 同比 | 与新能源汽车、风电并列绿色产品 |
来源:szepz.com(转自 customs.gov.cn) 2026年10月15日发布;腾讯/新黄河 2026年10月14日。以上均为海关货值/品类增速,请勿与下方联盟/CNESA的GWh出货量混淆。
CNESA/世界储能大会——2026年上半年订单(新华社10月17日;财新10月29日)
| 指标 | 数据 | 说明 |
|---|---|---|
| 2025年中国储能电池出口 | +67.9% 同比 | 工信部装备工业发展中心(柳新岩),via 新华社;60+ 国家 |
| 2026年上半年海外签约订单 | ~298 GWh (+83%) | 新华社+财新(CNESA);欧洲仍为主力 >1/3;中东/印度/智利上升 |
| 供应商覆盖 | 70+ 中国供应商 → 60+ 国家/地区 | 财新Global,援引CNESA |
来源:新华社 2026-10-17;财新Global 2026-10-29。订单 ≠ 已出货GWh——298 GWh仅作签约订单/排产谈判参考,非海关清关总量。
中国汽车动力电池产业创新联盟——2026年9月(约10月15日发布)
| 指标 | 2026年9月 | 同比 | 环比 |
|---|---|---|---|
| 动力+储能电池合计出口 | 44.0 GWh | +64.5% | +3.7% |
| 储能电池出口 | 15.6 GWh | +71.4% | −11.9% |
| 动力电池出口 | 28.4 GWh | +60.9% | +14.9% |
| 1–9月累计电池出口 | 302.9 GWh | +51.6% | — |
| 其中储能累计 | 103.2 GWh | — | — |
来源:AutoNewGen 2026年10月20日,援引联盟10月15日前后发布数据。以上为电池单体/模组出口GWh,非整套集装箱储能系统出口量,亦不含整车出口。
澳大利亚能源展/市场准入叙事(观察者网 via 新浪 2026年11月3日)
以下作为规划背景,标注来源为观察者网/新浪:
- 商业转向: 赴墨尔本参展的中国企业强调并网交付+本地生态,而非仅靠产品手册谈SKU。
- 美国: 储能电池综合税率约48.4%;FEOC规则涉及所有权/成本分摊测试,可能影响税收抵免资格(信息背景——非TOVEX法律意见)。
- 欧盟《净零工业法案》(NZIA): 公共采购叙事中,单一非欧盟国家零部件占比不宜超过约65%;4月出现中国产PCS/逆变器在部分欧盟公共资金渠道中被排除的叙事。
- AEMO 2026年三季度:澳大利亚国家电力市场(NEM)瞬时可再生+储能渗透率峰值80.4%;平均可再生占比约44%——高渗透率反而抬高了对可调度储能及严格GPS/并网代码合规的需求。
- LBNL(美国,2025年底):储能并网队列约749 GW;申请到商业运行(COD)中位时间>61个月。
- 国内压力(次要): 上半年国内新型储能新增装机功率−19.6%;系统投标底价约0.4999元/Wh——这解释了供应商为何涌向海外寻求利润,但非海关数据。
来源:finance.sina.com.cn / 观察者网 2026-11-03
买家为何现在就要关注
- 订单高增 vs 准入瓶颈。 上半年海外签约约298 GWh(+83%),9月储能电池出口15.6 GWh(同比+71.4%),说明供应端仍在扩产;但9月储能出口环比−11.9%,且观察者网澳大利亚现场报道指出,并网排队和本地代码正成为多数买家的硬约束,工厂产能反而不再是瓶颈。
- FOB设备 ≠ COD资产。 一台按FOB中国港口交货的集装箱储能,若缺少目的港UN运输单证、电网代码/型式试验证明、面向欧盟公共项目的PCS原产地策略,或本地调试伙伴,箱子可能躺在堆场里,而并网时钟仍在走(美国中位>61个月仅为规划警示,不针对具体项目承诺)。
- 市场准入规则正在变成RFQ筛选项。 美国综合关税/FEOC背景、欧盟NZIA/PCS公共资金叙事,意味着买家必须在同一封询价邮件里问清原产地+所有权结构+认证路径——且要在付定金之前。
- 国内利润压力推动供应商 outbound。 上半年国内新型储能新增装机功率−19.6%、投标底价接近0.4999元/Wh,解释了海外报价为何激进——利于价格发现,但若售后/保修SPV薄弱,则风险上升。
- 光储配套依然重要。 前三季度光伏产品+10.3%与蓄电池+34.8%并行,很多RFQ是混合园区。即使由同一家中国OEM打包,也请把直流光伏组件、PCS和BESS放在独立的合规矩阵里审核。
买家核对清单——从中国储能/光储到并网交付
在确认PO贸易术语或释放定金前使用:
- 指名系统,而非手册SKU——工商业/地面电站/户用;能量(MWh)与功率(MW);化学体系(如磷酸铁锂);集装箱数量;PCS品牌/原产地;EMS;设计温升/海拔;目标电网代码(如澳GPS、欧盟EN/国别并网代码、美国UL/IEEE/ISO-NE/CAISO路径)。国内低价竞标不等于你的电压等级有免费出口产能。
- UN38.3 / MSDS / 运输等级——电芯/模组UN38.3、SDS/MSDS、包装说明、9类标签;确认走货形态是整柜集装箱储能还是散件模组。商业发票HS编码须与实际危品申报一致。
- IEC / UL / CE / 本地并网代码——型式试验、CE/UL声称、国别并网代码证据、见证试验计划。问清哪些证书是工厂已有,哪些需在目的国实验室复检,以及各自的交付周期。
- Incoterms® 2020 集装箱储能条款——若你掌控海运+保险且已有DG货代资源,优选FOB [指定中国装港];若需卖方承担多式联运内陆段+主程+最低保险,使用CIP/FCA表述;仅在纯海运且卸港与进口商所在城市匹配时,才考虑CIF/CFR。务必写明版本+地点。
- PCS/逆变器原产地(面向欧盟公共或公共资金项目)——在投标前就把NZIA式“单一非欧盟国家零部件≤65%”叙事,以及4月中国产PCS在部分欧盟公共资金渠道被排除的叙事(观察者网信息背景)映射进BOM。双源采购或欧洲本地组装PCS可能是商业必选项,而非可选项。
- 美国FEOC/关税背景(仅供信息参考)——储能电池综合税率约48.4%,FEOC所有权/成本测试可能影响项目经济性及税收抵免资格。请将其视为日程/架构风险,与法律顾问讨论——不构成TOVEX法律意见,亦不代表任何具体供应商是否属于/不属于FEOC。
- 并网队列与COD缓冲——把申请、研究、线路升级、调试月份都排进计划。美国储能队列约749 GW / 中位>61个月(LBNL via 观察者网)是走廊级参考;你的澳洲/中东/拉美队列可能不同,但不要把工厂预计开船日(ETD)等同于商业运行日(COD)。
- 售后与本地伙伴——保修SPV、备件保税、24/7远程支持台、本地电气承包商负责送电,以及COD后 GPS/并网代码不合规风险由谁承担。“系统能力不会随集装箱一起发货”是观察者网现场的核心论点——请把它写进合同。
- 光储配套备注——若RFQ含组件:把海关总署光伏+10.3%作为供应健康度参考,但对组件、BESS、PCS分别执行独立的反倾销/原产地/认证核查。
- 发给TOVEX的询价包——destination_market、system_type_bess_cni_residential、capacity_mwh_or_kwh、grid_code_or_cert_target、incoterm_fob_cfr_cif_fca_cip、cargo_ready_month、preferred_china_load_port;以及你是否需要CIP单证审核或FOB订舱支持。
申请储能出口/并网交付桌面核查
TOVEX为海外B2B买家、EPC及项目业主提供中国储能/光储出口走廊简报、集装箱储能贸易术语对齐,以及面向并网交付的单证/合规核对清单。品牌:TOVEX / tovexglobal.com 唯一。
- 邮件:info@tovexglobal.com
- Telegram:https://t.me/tovexglobal
- WhatsApp:https://wa.me/8613073643845
- 微信:
tovex_global
请在询盘中附上:destination_market、system_type_bess_cni_residential、capacity_mwh_or_kwh、grid_code_or_cert_target、incoterm_fob_cfr_cif_fca_cip、cargo_ready_month、preferred_china_load_port。
免责声明: 本简报为基于海关总署/国新办、新华社/工信部、CNESA/财新、动力电池联盟及贸易媒体报道的通用B2B市场信息。不构成运费报价、关税或税务建议,不构成FEOC/NZIA/公共采购合规法律意见,亦不构成工厂产能锁定、并网审批通过或COD日期保证。请在发货前复核原始发布文件,并咨询你的销售、法律顾问及电网并网协议。
Sources
- 海关总署/国新办发布会,2026年10月14日(王军)——前三季度光伏产品+10.3%;风电整机及零件+22.4%;各类蓄电池+34.8%,销往200+ 国家/地区;锂电池+36.4%(绿色产品):https://www.szepz.com/info/13/3863.html(转自 customs.gov.cn,2026年10月15日发布);https://news.qq.com/rain/a/20261014A076BM00
- 新华社,2026年10月17日——2026世界储能大会/工信部装备工业发展中心(柳新岩):2025年中国储能电池出口+67.9%,60+ 国家;2026年上半年海外签约订单~298 GWh (+83%);欧洲>1/3;中东/印度/智利上升:https://www.news.cn/20261017/f426acfba3174424b1934dcb5ddeb92d/c.html
- 财新Global,2026年10月29日——确认298 GWh / +83%;70+ 中国供应商向60+ 国家出口(CNESA):https://www.caixinglobal.com/2026-10-29/mounting-headwinds-loom-over-chinese-energy-storage-export-boom-102498476.html
- 中国汽车动力电池产业创新联盟2026年9月数据(约10月15日发布),via AutoNewGen 2026年10月20日——合计出口44.0 GWh(同比+64.5%,环比+3.7%);储能15.6 GWh(同比+71.4%,环比−11.9%);动力28.4 GWh(同比+60.9%);1–9月累计302.9 GWh(同比+51.6%);储能累计103.2 GWh:https://www.autonewgen.com/news/chinas-battery-output-hits-237-8-gwh-as-exports-rise-64-5.html
- 观察者网 via 新浪财经,2026年11月3日——澳大利亚国际能源展;转向并网与本地生态;美国储能综合税率约48.4% / FEOC背景;欧盟NZIA ~65% / 4月PCS公共资金排除叙事;AEMO三季度峰值80.4% / 平均可再生约44%;LBNL美国储能队列约749 GW,中位>61个月;上半年国内新型储能新增装机功率−19.6%;投标底价约0.4999元/Wh:https://finance.sina.com.cn/roll/2026-11-03/doc-inixncmx8701005.shtml
Пульс экспорта ESS из Китая — ноябрь 2026: бриф байера по grid-connect (заказы растут, доступ усложняется)
Дата: 2026-11-06 · Тема: Экспорт китайских ESS / аккумуляторных систем · grid-connect и compliance-доставка
Новостной повод (октябрь — начало ноября 2026): История китайского экспорта накопителей энергии больше не звучит как «успеют ли заводы набить контейнеры?» — теперь вопрос в другом: сможет ли байер закрыть grid-connect, соответствие местным кодам и aftersales после того, как контейнеры прибыли на место. 14 октября 2026 года на пресс-конференции GACC / ГИК (представитель Ван Цзюнь) сообщили: в январе—сентябре 2026 экспорт фотоэлектрической продукции вырос на +10,3%, ветрогенераторов и комплектующих — на +22,4%, а всех аккумуляторов (各类蓄电池) — на +34,8% в 200+ стран и регионов; литиевые батареи в корзине зелёной продукции — +36,4%. Через несколько дней освещение Всемирного конгресса ESS 2026 (Xinhua, 17 октября) цитировало Лю Синьяня из Центра развития оборудования MIIT: в 2025 году экспорт ESS-батарей из Китая — +67,9% в 60+ стран; первое полугодие 2026: подписанные зарубежные заказы ~298 ГВт·ч (+83%), при этом Европа остаётся основным рынком (>1/3), растут Ближний Восток, Индия и Чили. Caixin Global (29 октября) подтвердило цифру 298 ГВт·ч / +83% и отметило: 70+ китайских поставщиков экспортируют в 60+ стран (CNESA). Данные Alliance за сентябрь (релиз ~15 октября) показывают: экспорт ESS-батарей по-прежнему горячий в годовом выражении, хотя по месяцу остыл. Свежий материал Observer / Sina от 3 ноября с выставки Australia International Energy Exhibition фиксирует коммерческий сдвиг: от продажи оборудования к гарантированию подключения к сети и локальной экосистеме. Для зарубежных EPC, IPP, дистрибьюторов и владельцев проектов, закупающих китайские BESS / PV+storage, этот бриф — чек-лист байера; только проверенные цифры. Общая B2B-информация; не является ценовым предложением, тарифной экспертизой или юридическим мнением по FEOC / допустимости участия в публичных закупках ЕС.
Ключевые цифры (проверенные)
GACC / ГИК — экспорт зелёной энергетики, январь—сентябрь 2026 (пресс-конференция 14 октября 2026)
| Показатель | Значение | Примечание |
|---|---|---|
| Экспорт фотоэлектрической продукции | +10,3% г/г | «制能» — генерирующее оборудование |
| Ветрогенераторы и комплектующие | +22,4% г/г | аналогично |
| Все аккумуляторы / батареи (各类蓄电池) | +34,8% г/г | «储能» — поставки в 200+ стран/регионов |
| Литиевые батареи (корзина зелёной продукции) | +36,4% г/г | приведены вместе с ЭТС / ветром в контексте зелёной продукции |
Источники: зеркала транскрипции GACC / ГИК — szepz.com (от customs.gov.cn), опубликовано 15 октября 2026; Tencent / 新黄河 14 октября 2026. Это таможенные ставки роста по категориям, не объёмы отгрузок в ГВт·ч — не смешивать с данными Alliance / CNESA ниже.
CNESA / Всемирный конгресс ESS — контекст заказов, первое полугодие 2026 (Xinhua 17 октября; Caixin 29 октября)
| Показатель | Значение | Примечание |
|---|---|---|
| Экспорт ESS-батарей из Китая, 2025 | +67,9% г/г | Центр развития оборудования MIIT (Лю Синьян) через Xinhua; 60+ стран |
| Подписанные зарубежные заказы, I полугодие 2026 | ~298 ГВт·ч (+83%) | Xinhua + Caixin (CNESA); Европа по-прежнему основная >1/3; растут БВ, Индия, Чили |
| География поставщиков | 70+ китайских поставщиков → 60+ стран/регионов | Caixin Global, со ссылкой на CNESA |
Источники: Xinhua 2026-10-17; Caixin Global 2026-10-29. Заказы ≠ отгруженные ГВт·ч — 298 ГВт·ч использовать как контекст портфеля подписанных заказов для переговоров об аллокации, не как таможенный объём.
Китайский альянс инноваций в области автомобильных силовых батарей — сентябрь 2026 (релиз ~15 октября)
| Показатель | Сентябрь 2026 | г/г | м/м |
|---|---|---|---|
| Комбинированный экспорт силовых + ESS батарей | 44,0 ГВт·ч | +64,5% | +3,7% |
| Экспорт ESS-батарей | 15,6 ГВт·ч | +71,4% | −11,9% |
| Экспорт силовых батарей | 28,4 ГВт·ч | +60,9% | +14,9% |
| Январь—сентябрь накопленный экспорт батарей | 302,9 ГВт·ч | +51,6% | — |
| в том числе ESS накопленно | 103,2 ГВт·ч | — | — |
Источник: AutoNewGen 20 октября 2026, цитирует данные Alliance, релиз 15 октября. Это экспорт ячеек/модулей в ГВт·ч, не полные контейнерные BESS-системы и не экспорт транспортных средств.
Свежий нарративный повод — выставка Australia Energy Exhibition / контекст market-access (Observer через Sina, 3 ноября 2026)
Использовать как планировочный контекст, с пометкой Observer/Sina (вторично по отношению к GACC / Alliance / Xinhua):
- Коммерческий сдвиг: китайские игроки ESS на мельбурнской выставке акцентировали доставку с grid-connect + локальную экосистему, а не только SKU из брошюры.
- США: комбинированная пошлина на ESS-батареи указана ~48,4%; правила FEOC позиционируются как тесты на собственность / долю затрат, влияющие на допустимость налоговых кредитов (информационно — не юридическая консультация TOVEX).
- EU Net-Zero Industry Act: нарратив публичных закупок о том, что доля комплектующих из одной не-ЕС страны не должна превышать ~65%; апрельский нарратив об исключении PCS / инверторов китайского происхождения из определённых каналов финансирования ЕС.
- AEMO III квартал 2026: мгновенная доля ВИЭ + накопителей в NEM достигла пика 80,4%; средняя доля ВИЭ ~44% — высокое проникновение повышает, а не снимает, потребность в диспетчируемых накопителях и строгом соответствии GPS / grid-code.
- LBNL (США, конец 2025): очередь на межсоединение для накопителей ~749 ГВт; медиана от заявки до COD >61 месяца.
- Контекст внутреннего давления (вторично): новые установки ESS внутри Китая по мощности −19,6% за I полугодие; пол ценовых заявок ~0,4999 юаня/Вт·ч — объясняет, почему поставщики гонятся за зарубежной маржой, не является цифрой GACC.
Источник: finance.sina.com.cn / 观察者网 2026-11-03.
Почему зарубежному байеру важно это сейчас
- Бум заказов против узкого места доступа. Подписанные зарубежные заказы за I полугодие ~298 ГВт·ч (+83%) и экспорт ESS-батарей в сентябре 15,6 ГВт·ч (+71,4% г/г) показывают: предложение масштабируется — но экспорт ESS в сентябре также упал на 11,9% м/м, а мельбурнский контекст Observer подчёркивает: очереди на grid-connect и местные коды, а не заводские мощности, стали связующим ограничением для многих байеров.
- FOB-оборудование ≠ COD-актив. Контейнерный BESS по FOB из Китая без транспортных документов UN пункта назначения, доказательств grid-code / type-test, стратегии происхождения PCS для публичных проектов ЕС или локального партнёра по вводу в эксплуатацию может простаивать на площадке, пока идёт отсчёт межсоединения (медиана >61 месяца в США — планировочное предупреждение, не обещание по вашему проекту).
- Правила market-access становятся фильтром RFQ. Контекст комбинированных пошлин / FEOC в США и нарративы NZIA / PCS в ЕС означают: байер должен спрашивать происхождение + собственность + путь сертификации в том же письме, где указывает ГВт·ч и Инкотермс — до депозита.
- Внутреннее давление на маржу толкает поставщиков наружу. Новые установки ESS внутри Китая по мощности −19,6% за I полугодие и полы ценовых заявок около 0,4999 юаня/Вт·ч (цепочка Observer/CNESA) объясняют агрессивные зарубежные котировки — хорошо для price discovery, рискованно, если aftersales / SPV гарантий тонкие.
- Лёгкая нота PV+storage всё ещё актуальна. Фотоэлектрика GACC +10,3% в январе—сентябре лежит рядом с аккумуляторами +34,8%: многие RFQ — гибридные парки. Вести DC PV-модули, PCS и BESS по раздельным матрицам compliance даже когда один китайский OEM упаковывает всё вместе.
Чек-лист байера — от китайского ESS / PV+storage до grid-connect доставки
Использовать до подтверждения Инкотермс в PO или выпуска депозита:
- Именованная система, не брошюрный SKU — C&I / utility / residential; энергия (ГВт·ч) и мощность (МВт); химия (например, LFP); количество контейнеров; бренд/происхождение PCS; EMS; расчётная температура / высота; целевой grid code (например, AU GPS, EU EN / национальный grid code, US UL / IEEE / ISO-NE/CAISO pathway). Мягкие внутренние заявки не равны свободным экспортным слотам для вашего класса напряжения.
- UN38.3 / MSDS / класс опасности при перевозке — UN38.3 ячейки/модуля, SDS/MSDS, packing instruction, маркировка Class 9, и является ли перевозка контейнерным ESS vs отдельными модулями. Согласовать HS в коммерческом инвойсе с фактической декларацией опасных грузов.
- IEC / UL / CE / местные grid codes — Type tests, CE / UL где заявлено, доказательства национального grid-code, план witness-test. Спросить: какие сертификаты заводские, какие требуют перетеста в лаборатории пункта назначения, и lead time для каждого.
- Инкотермс® 2020 для контейнерных ESS — Предпочитать FOB [названный китайский порт погрузки], когда контролируете море + страховку и уже есть DG-способный форвардер; предпочитать язык CIP / FCA, когда мультимодальная внутренняя перевозка + основное карри + минимальное страхование должны оставаться у продавца; использовать CIF / CFR только если контракт исключительно морской и названный порт выгрузки совпадает с городом вашего импортёра-записи. Всегда указывать редакцию + место.
- Происхождение PCS / инвертора для публичных или публично-финансируемых проектов ЕС — Отобразить нарратив NZIA-стиля ≤65% комплектующих из одной не-ЕС страны и апрельское исключение PCS из определённых каналов публичного финансирования ЕС (контекст Observer) в вашей BOM до подачи заявки. Двойной источник или европейская сборка PCS могут быть коммерческим требованием, а не опцией.
- Контекст FEOC / пошлин США (исключительно информационно) — Комбинированная пошлина на ESS-батареи указана ~48,4%, тесты FEOC на собственность / долю затрат могут влиять на экономику проекта и допустимость налоговых кредитов. Рассматривать как календарный / структурный риск для обсуждения с консультантами — не юридическое мнение TOVEX и не определение того, является ли конкретный поставщик FEOC или нет.
- Очередь межсоединения и буфер до COD — Заложить месяцы на заявку, исследования, модернизацию и ввод в эксплуатацию. Очередь накопителей в США ~749 ГВт / медиана >61 месяца (LBNL через Observer) — коридорный контекст: ваша очередь в Австралии / на БВ / в Латаме может отличаться, но не приравнивать заводскую ETD к COD.
- Aftersales / локальные партнёры — Гарантийный SPV, облигация запасных частей, удалённый дежурный стол 24/7, местный электромонтажник для энергизации, и кто несёт риск несоответствия GPS / grid-code после COD. Тезис Observer — «системная компетенция не помещается в контейнер» — отразить в контракте.
- Нота PV+storage — Если RFQ включает модули: использовать контекст GACC PV +10,3% как индикатор здоровья предложения, но проводить раздельные проверки антидемпинга / происхождения / сертификации для модулей vs BESS vs PCS.
- RFQ-пакет для TOVEX — рынок назначения; тип системы (BESS / C&I / residential); мощность (ГВт·ч или кВт·ч); целевой grid code или сертификация; Инкотермс (FOB / CFR / CIF / FCA / CIP); месяц готовности груза; предпочтительный китайский порт погрузки; нужен ли аудит CIP-документов или поддержка FOB-букинга.
Запросить деск-чек по экспорту ESS / grid-connect
TOVEX поддерживает зарубежных B2B-байеров, EPC и владельцев проектов брифами по коридорам экспорта китайских ESS / PV+storage, выравниванием Инкотермс для контейнерных BESS, и чек-листами документов / compliance к доставке с grid-connect. Бренд: TOVEX / tovexglobal.com только.
- Email: info@tovexglobal.com
- Telegram: https://t.me/tovexglobal
- WhatsApp: https://wa.me/8613073643845
- WeChat:
tovex_global
Пожалуйста, укажите: destination_market, system_type_bess_cni_residential, capacity_mwh_or_kwh, grid_code_or_cert_target, incoterm_fob_cfr_cif_fca_cip, cargo_ready_month, preferred_china_load_port.
Дисклеймер: Общий B2B-маркетный бриф на основе указанных отчётов GACC/ГИК, Xinhua/MIIT, CNESA/Caixin, Alliance и торговой прессы. Не является фрахтовой котировкой, не тарифная или налоговая консультация, не юридическое мнение по FEOC / NZIA / допустимости участия в публичных закупках, и не гарантия заводской аллокации, одобрения межсоединения или сроков COD. Всегда перепроверяйте первичные релизы и ваши соглашения о продажах / консультации / межсоединении перед отгрузкой.
Источники
- Пресс-конференция GACC / ГИК, 14 октября 2026 (Ван Цзюнь) — январь—сентябрь: фотоэлектрика +10,3%; ветрогенераторы и комплектующие +22,4%; все аккумуляторы/батареи +34,8% в 200+ стран/регионов; литиевые батареи +36,4% (зелёная продукция): https://www.szepz.com/info/13/3863.html (зеркало от customs.gov.cn, опубликовано 15 окт); https://news.qq.com/rain/a/20261014A076BM00
- Xinhua, 17 октября 2026 — Всемирный конгресс ESS / Центр развития оборудования MIIT (Лю Синьян): экспорт ESS-батарей из Китая 2025 +67,9%, 60+ стран; подписанные зарубежные заказы I полугодия 2026 ~298 ГВт·ч (+83%); Европа >1/3; растут БВ, Индия, Чили: https://www.news.cn/20261017/f426acfba3174424b1934dcb5ddeb92d/c.html
- Caixin Global, 29 октября 2026 — подтверждает 298 ГВт·ч / +83%; 70+ китайских поставщиков экспортируют в 60+ стран (CNESA): https://www.caixinglobal.com/2026-10-29/mounting-headwinds-loom-over-chinese-energy-storage-export-boom-102498476.html
- Данные Китайского альянса инноваций в области автомобильных силовых батарей за сентябрь 2026 (релиз ~15 окт), через AutoNewGen 20 октября 2026 — комбинированный экспорт 44,0 ГВт·ч (+64,5% г/г, +3,7% м/м); ESS 15,6 ГВт·ч (+71,4% г/г, −11,9% м/м); силовые 28,4 ГВт·ч (+60,9%); январь—сентябрь 302,9 ГВт·ч (+51,6%); ESS накопленно 103,2 ГВт·ч: https://www.autonewgen.com/news/chinas-battery-output-hits-237-8-gwh-as-exports-rise-64-5.html
- 观察者网 через Sina Finance, 3 ноября 2026 — Australia International Energy Exhibition; сдвиг к grid-connect и локальной экосистеме; комбинированная пошлина на ESS США ~48,4% / контекст FEOC; EU NZIA ~65% / апрельский нарратив об исключении PCS из публичного финансирования; AEMO III квартал пик 80,4% / средние ВИЭ ~44%; LBNL очередь накопителей США ~749 ГВт, медиана >61 месяц; новые установки ESS внутри Китая I полугодие −19,6%; пол ценовых заявок ~0,4999 юаня/Вт·ч: https://finance.sina.com.cn/roll/2026-11-03/doc-inixncmx8701005.shtml
Email info@tovexglobal.com · Telegram https://t.me/tovexglobal · WhatsApp https://wa.me/8613073643845 · WeChat tovex_global. Also on X · Tovex Global, Facebook, Instagram. 邮件 info@tovexglobal.com · Telegram https://t.me/tovexglobal · WhatsApp https://wa.me/8613073643845 · 微信 tovex_global。也可关注 X · Tovex Global、Facebook、Instagram。 Email info@tovexglobal.com · Telegram https://t.me/tovexglobal · WhatsApp https://wa.me/8613073643845 · WeChat tovex_global. Также в X · Tovex Global, Facebook, Instagram.